투자의 세계에서 '성배'를 찾는 투자자들은 종종 시장의 미래를 예측하려는 시도를 합니다. 하지만 역사는 수많은 천재들조차 시장의 단기적인 움직임을 예측하는 데 실패했음을 명백히 보여줍니다. 특히 모든 자산이 동반 하락하는 끔찍한 경기 침체기에는 어디로도 피할 곳이 없는 것처럼 느껴지곤 합니다. 만약, 시장의 미래를 직접 예측하는 대신, 경제의 향방을 가장 깊이 있게 고민하는 전문가 집단의 '집단지성'을 활용하여 다가올 위험을 미리 감지할 수 있다면 어떨까요? 마치 일기예보를 보고 폭풍우를 대비하듯, 경제학자들의 예측을 통해 금융 시장의 폭풍을 피할 수 있다면 말입니다.
바로 이 혁신적인 아이디어에서 출발한 투자 전략이 있습니다. 가격이나 경제 지표 같은 '하드 데이터(Hard Data)'가 아닌, 전문가들의 전망이라는 '소프트 데이터(Soft Data)'를 활용하여 경기 침체를 선제적으로 회피하는 매우 독창적인 자산배분 전략입니다. 이 전략의 심장에는 **'전문가 설문조사(Survey of Professional Forecasters, SPF)'**라는, 미국에서 가장 오래되고 권위 있는 경제 전망 데이터가 자리 잡고 있습니다 . 이 전략은 단순히 경제학자들의 예측 수치를 맹목적으로 따르는 것이 아닙니다. 그들의 **'기대치가 어떤 방향으로 변하고 있는가'**를 포착하여, 시장의 위험도가 높아지고 있는지 혹은 낮아지고 있는지를 판단하는, 한 차원 높은 수준의 접근법을 사용합니다.
이번 시간에는 바로 이 전문가 설문조사(SPF)를 기반으로 한 경기 침체 회피 전략의 모든 것을 극도로 상세하게 파헤쳐 보겠습니다. 이 전략의 영감이 된 유롱 선(Yulong Sun)의 논문부터 시작하여, 과최적화의 함정을 피하기 위해 더욱 견고하게 재탄생한 최종 전략의 구체적인 규칙, 그리고 지난 50년간의 역사 속에서 이 전략이 어떻게 작동했으며 어떤 강점과 치명적인 한계를 가졌는지에 대해 심층적으로 분석할 것입니다. 이를 통해 독자 여러분은 가격 데이터 너머에 있는 새로운 투자의 나침반을 발견하게 될 것입니다.
투자의 새로운 나침반, 전문가 설문조사(SPF)
본격적으로 전략을 분석하기에 앞서, 우리는 이 전략의 근간을 이루는 핵심 데이터, 즉 '전문가 설문조사(Survey of Professional Forecasters, SPF)'가 무엇인지부터 명확하게 이해해야만 합니다. SPF는 1968년에 시작된, 미국에서 가장 오래된 분기별 거시경제 예측 설문조사로, 현재는 필라델피아 연방준비은행(Federal Reserve Bank of Philadelphia)이 주관하고 있습니다 . 이 설문조사는 매 분기 수십 명의 전문 경제학자들을 대상으로 실질 GDP 성장률, 실업률, 인플레이션, 금리 등 광범위한 경제 지표에 대한 미래 예측치를 수집합니다 .
대부분의 계량적 투자 전략이 주가나 거래량 같은 시장의 '가격 데이터' 또는 실업률이나 GDP 성장률 같은 이미 발표된 '경제 데이터'를 사용하는 것과 달리, 이 전략은 전문가들의 '전망'과 '의견'이라는 소프트 데이터를 사용한다는 점에서 근본적인 차이를 가집니다. 이것은 마치 자동차의 현재 속도나 엔진 회전수를 보는 것이 아니라, 운전 경험이 풍부한 베테랑 드라이버들이 앞으로의 도로 상황을 어떻게 예상하고 있는지에 귀를 기울이는 것과 같습니다. 이러한 접근 방식은 시장에 이미 반영된 과거 정보가 아닌, 미래에 대한 예측을 기반으로 하므로 잠재적으로 시장을 한발 앞서 나갈 수 있는 가능성을 제시합니다.
"아니, 경제학자들의 예측이 맨날 틀리지 않나? 그런 걸 어떻게 믿고 투자 전략을 만든다는 거지?"
매우 날카롭고 본질적인 질문입니다. 실제로 개별 경제학자의 예측은 종종 빗나가며, 이 때문에 그들의 예측에 대한 불신이 널리 퍼져 있는 것이 사실입니다 . 하지만 이 전략의 핵심은 특정 한 명의 천재적인 예측에 의존하는 것이 아닙니다. 오히려 수십 명에 달하는 전문가들의 예측치를 평균 내어 사용하는 '집단지성(Wisdom of the Crowds)'의 원리를 활용하는 데 그 정수가 있습니다. 다양한 시각과 분석 모델을 가진 전문가들의 예측을 종합하면, 개개인의 극단적인 편향이나 오류는 서로 상쇄되고 전체적으로는 훨씬 더 안정적이고 신뢰도 높은 전망치를 얻을 수 있다는 것입니다. 실제로 대규모 언어 모델(LLM)을 이용해 SPF를 시뮬레이션한 연구에서도 AI 기반 예측이 인간 예측의 정확도 및 분포와 매우 유사하게 나타나, 이러한 집단 예측의 유효성을 뒷받침합니다 .
이 전략에서 사용하는 핵심적인 SPF 데이터는 두 가지입니다. 첫째는 'RECESS' 필드로, 향후 특정 분기에 실질 GDP가 감소할 확률, 즉 경기 침체가 발생할 확률에 대한 전문가들의 예측치입니다 . 둘째는 'TBOND' 필드로, 향후 10년 만기 미국 국채의 금리 전망치입니다 . 이 두 가지 '기대 지표'가 시간이 지남에 따라 어떻게 변하는지를 추적하여, 시장의 위험과 기회를 판단하는 것이 바로 이 전략의 핵심 골격입니다.
경기 침체 신호 포착: 전략의 핵심 로직
이 전략의 가장 중요한 핵심 원리는, 경제학자들이 예측하는 경기 침체 확률의 '절대적인 수치'가 아니라, 그들의 예측치가 과거에 비해 어떻게 '변화'했는지를 본다는 것입니다. 쉽게 말해, 전문가들이 경기 침체 가능성을 20%로 보느냐 40%로 보느냐가 중요한 게 아니라, 지난 분기에 비해 그들이 더 비관적으로 변했는지 혹은 더 낙관적으로 변했는지가 투자를 결정하는 유일한 기준이라는 것입니다. 이것은 이 전략을 이해하는 가장 중요한 열쇠이며, 반드시 기억해야만 합니다.
이러한 접근법은 유롱 선(Yulong Sun)의 초기 논문에서 영감을 받았지만, 과최적화(Overfitting)의 위험을 줄이고 논리적 견고함을 더하기 위해 대폭 수정된 버전입니다 . 과최적화란, 과거 데이터에만 너무 잘 들어맞도록 전략을 복잡하게 만들어, 정작 미래의 새로운 시장 환경에서는 제대로 작동하지 않을 위험을 뜻합니다. 이 전략은 바로 이 함정을 피하기 위해 매우 논리적이고 일관된 규칙을 사용합니다.
주식 시장 타이밍: 위험 신호는 어떻게 포착되는가?
이 전략은 매 분기(2월, 5월, 8월, 11월) 말에 한 번씩, 오직 SPF 데이터를 기반으로 다음 분기 동안의 투자 방식을 결정합니다. 그 구체적인 규칙은 다음과 같습니다.
- 현재 분기의 경기 침체 기대치 계산: 이번 분기에 발표된 SPF 데이터에서, 향후 1분기, 2분기, 3분기 후의 경기 침체 확률(각각 RECESS2, RECESS3, RECESS4 필드)의 평균값을 구합니다 . 예를 들어 지금이 5월 말이라면, 경제학자들이 예측한 올해 3분기, 4분기, 그리고 내년 1분기의 경기 침체 확률의 평균을 계산하는 것입니다.
- 이전 분기의 경기 침체 기대치 계산: 지난 분기에 발표되었던 SPF 데이터에서, '동일한 미래 시점'에 대한 경기 침체 확률(각각 RECESS3, RECESS4, RECESS5 필드)의 평균값을 구합니다 . 즉, 3개월 전인 2월 말에 경제학자들이 예측했던 올해 3분기, 4분기, 내년 1분기의 경기 침체 확률 평균을 다시 가져오는 것입니다.
- 기대치 비교 및 투자 결정: 위에서 계산한 두 값을 비교하여 다음과 같이 투자를 결정합니다.
- 만약 '현재 기대치' ≤ '이전 기대치' 라면 (위험 감소 신호): 이는 경제학자들이 3개월 전과 비교하여 미래에 대한 전망을 더 비관적으로 바꾸지 않았거나 오히려 낙관적으로 보고 있다는 의미입니다. 이 경우, 시장이 안전하다고 판단하고 '위험 선호(Risk-on)' 모드로 전환하여 미국 주식(SPY) 60%와 미국 국채(IEF) 40%로 구성된 포트폴리오를 보유합니다.
- 만약 '현재 기대치' > '이전 기대치' 라면 (위험 증가 신호): 이는 경제학자들이 미래에 대한 전망을 3개월 전보다 더 어둡게 보고 있다는 강력한 경고 신호입니다. 이 경우, 시장이 위험하다고 판단하고 '위험 회피(Risk-off)' 모드로 전환하여 모든 자산을 100% 미국 국채(IEF) 또는 현금으로 옮겨 위험을 완전히 회피합니다.
이 로직의 가장 정교한 부분은 서로 다른 시점에 발표된 예측이지만, '동일한 미래 시점'을 비교한다는 점입니다. 이는 논리적으로 매우 타당하며, 단순히 과거 데이터에 잘 맞는 변수를 끼워 맞춘 것이 아니라, 전문가들의 '전망 수정'이라는 행위 자체를 신호로 삼는 매우 견고한 철학에 기반하고 있음을 보여줍니다 .
금리 상승기 방어: 채권 타이밍 전략
전통적인 자산배분 전략의 가장 큰 맹점 중 하나는 주식 시장이 위험할 때 무조건 채권으로 도피한다는 것입니다. 하지만 2022년처럼 인플레이션으로 인해 중앙은행이 금리를 가파르게 올리는 시기에는 채권 역시 주식과 함께 동반 하락하여 안전자산의 역할을 전혀 하지 못합니다. 유롱 선의 원본 전략 역시 이러한 금리 상승기 위험에 대한 방어책이 없다는 치명적인 약점을 가지고 있었습니다 .
이 전략의 수정된 버전은 바로 이 문제를 해결하기 위해, 주식 시장 타이밍에 사용했던 것과 동일한 논리를 채권 시장에도 적용하는 매우 영리한 장치를 추가했습니다. 즉, 경제학자들의 '금리 전망치' 변화를 추적하여, 채권에 투자할지 아니면 더 안전한 현금으로 이동할지를 결정하는 것입니다. 이 아이디어는 원저자인 유롱 선이 아닌, 전략을 재해석한 분석가들이 독자적으로 추가한 것이지만, 전략의 전체적인 철학과 완벽하게 부합하며 역사적 성과를 크게 개선시켰습니다 .
채권 vs 현금: 어떻게 선택하는가?
채권 타이밍 로직은 '위험 회피' 모드로 전환되었을 때, 혹은 '위험 선호' 모드에서 40%의 채권 비중을 결정할 때 작동합니다. 그 규칙은 주식 타이밍과 놀라울 정도로 유사합니다.
- 현재 분기의 금리 기대치 계산: 이번 분기 SPF 데이터에서, 향후 1, 2, 3분기 후의 10년 만기 국채 금리 전망치(TBOND3, TBOND4, TBOND5 필드)의 평균값을 구합니다 .
- 이전 분기의 금리 기대치 계산: 지난 분기 SPF 데이터에서, '동일한 미래 시점'에 대한 금리 전망치(TBOND4, TBOND5, TBOND6 필드)의 평균값을 구합니다 .
- 기대치 비교 및 투자 결정:
- 만약 '현재 금리 기대치' ≤ '이전 금리 기대치' 라면 (금리 안정 신호): 이는 경제학자들이 금리가 급등할 것으로 보지 않는다는 의미입니다. 이 경우, 채권 투자가 안전하다고 판단하고 미국 중기 국채(IEF)를 보유합니다.
- 만약 '현재 금리 기대치' > '이전 금리 기대치' 라면 (금리 상승 신호): 이는 경제학자들이 향후 금리가 더 오를 것으로 전망을 수정했다는 의미이며, 이 경우 채권 가격 하락이 예상됩니다. 따라서 채권 투자의 위험을 피하기 위해 모든 자산을 현금으로 전환합니다.
이러한 이중 안전장치를 통해, 이 전략은 단순히 주식 시장의 하락 위험뿐만 아니라, 금리 상승으로 인한 채권 시장의 하락 위험까지도 효과적으로 방어할 수 있는 전천후 위험 관리 시스템을 갖추게 되었습니다. 이는 특히 최근과 같이 금리 변동성이 커진 시장 환경에서 전략의 생존 가능성을 극적으로 높여주는 핵심적인 요소라고 할 수 있습니다.
전략의 성과와 한계: 냉철한 비판적 분석
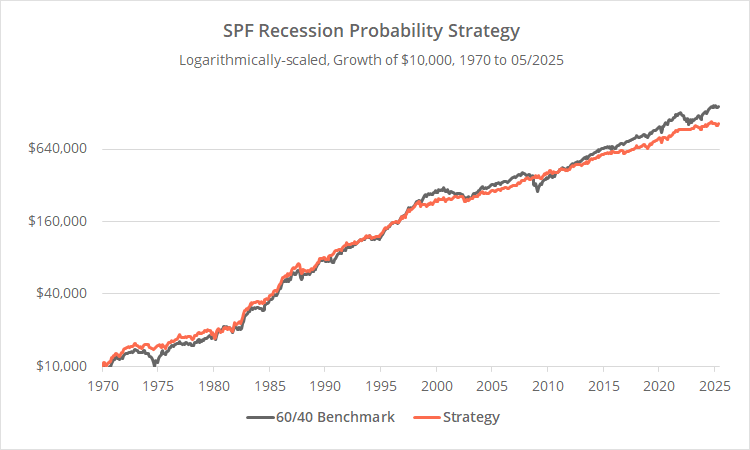
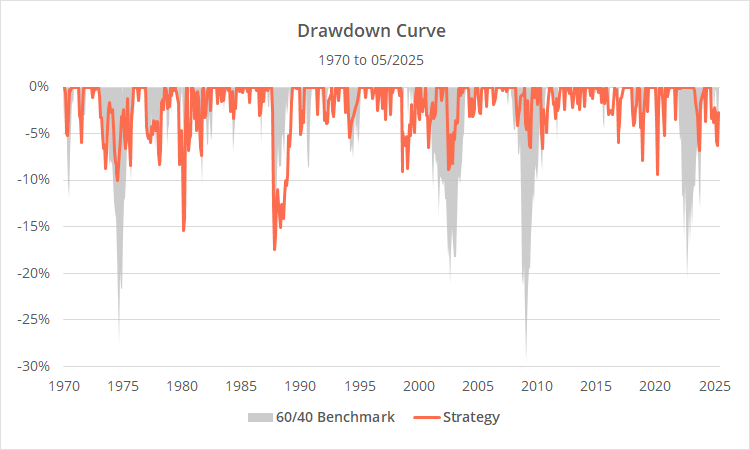
모든 투자 전략은 반드시 그 성과와 함께 명확한 한계를 함께 분석해야만 합니다. 이 SPF 기반 전략의 가장 큰 강점은 폭발적인 수익률을 만들어내는 것이 아니라, 시장의 대폭락을 효과적으로 회피하여 자산을 안정적으로 지키는 데 있습니다. 1970년부터의 장기 백테스트 결과에 따르면, 이 전략은 시장을 그대로 따라가는 바이앤홀드(Buy & Hold) 전략과 유사한 수준의 최종 수익률을 기록하면서도, 2000년 닷컴 버블 붕괴나 2008년 글로벌 금융위기와 같은 최악의 시기에 발생하는 엄청난 자산 손실(최대 손실률, MDD)을 성공적으로 방어해냈습니다 .
이러한 뛰어난 위험 관리 능력은 이 전략의 존재 이유 그 자체입니다. 하지만 이 전략이 만능은 아니며, 다음과 같은 명백한 한계와 약점을 가지고 있습니다.
강점: 독창성과 안정성
이 전략의 가장 큰 가치는 '소프트 데이터'라는 독창적인 정보원을 활용하여 기존 전략들과는 다른 시그널을 제공한다는 점입니다. 대부분의 전략이 과거 가격의 패턴이나 후행적인 경제 지표에 의존하는 반면, 이 전략은 전문가들의 '미래 예측'을 기반으로 작동하므로, 다른 전략들과 낮은 상관관계를 보일 가능성이 높습니다. 이는 여러 전략을 조합하여 포트폴리오를 구성할 때 매우 강력한 분산투자 효과를 제공할 수 있음을 의미합니다. 또한, 논리적으로 견고하게 재설계되어 과최적화의 위험을 줄였다는 점도 큰 장점입니다 .
치명적 약점: 속도와 과거의 함정
이 전략의 가장 치명적인 약점은 분기별로만 작동하는 '느린 속도'입니다. 1987년의 블랙 먼데이처럼, 시장이 단기간에 급격하게 붕괴하는 'V자형' 폭락에는 전혀 대응할 수 없습니다. 분기 말에 신호를 확인하고 다음 분기에 대응하는 방식으로는 이러한 급작스러운 위기를 피할 수 없기 때문입니다. 이 전략은 점진적으로 위험이 커지는 'U자형'의 길고 완만한 경기 침체를 방어하는 데 특화되어 있다는 점을 반드시 명심해야 합니다.
또한, 이 전략의 성과는 SPF 데이터의 존재 여부와 품질에 전적으로 의존합니다. 실제로 1980년대 초반의 급격한 금리 인상기에 이 전략이 큰 손실을 본 이유는, 당시에는 아직 채권 금리 전망치(TBOND)에 대한 설문조사가 시작되지 않았기 때문입니다 . 이는 미래에 SPF 설문의 항목이 바뀌거나 품질이 저하될 경우 전략이 제대로 작동하지 않을 수 있다는 잠재적 위험을 내포하고 있습니다.
새로운 시대의 위험 관리 도구
전문가 설문조사(SPF)를 기반으로 한 경기 침체 회피 전략은, 시장의 미래를 예측하려는 오만한 시도 대신, 전문가 집단의 변화하는 기대를 겸허하게 활용하여 위험을 관리하는 새로운 패러다임을 제시합니다. 이 전략은 높은 수익률을 좇는 공격수가 아니라, 경기 침체라는 거대한 파도로부터 우리의 자산을 굳건히 지켜내는 든든한 수비수와 같습니다.
이 전략의 진정한 가치는 가격 데이터에만 매몰된 시야에서 벗어나, 경제를 움직이는 사람들의 심리와 기대치라는 새로운 차원의 정보를 투자 결정에 활용한다는 점에 있습니다. 유롱 선의 초기 아이디어에서 출발하여 과최적화의 위험을 줄이고 금리 상승기 방어 로직까지 탑재하며 진화한 이 전략은, 끊임없이 변하는 시장 환경에 대응하기 위한 계량적 투자 전략의 발전 과정을 명확하게 보여줍니다.
물론 이 전략 하나만으로 모든 시장 상황에 완벽하게 대응할 수는 없습니다. 느린 속도라는 명백한 한계가 존재하며, 과거의 데이터가 미래의 성공을 보장하지는 않기 때문입니다. 하지만 기존의 가격 기반 모멘텀 전략 등과 함께 이 SPF 기반 전략을 활용한다면, 서로 다른 종류의 데이터를 통해 시장을 입체적으로 분석하고, 특정 전략이 실패하는 국면에서 포트폴리오 전체의 안정성을 크게 높일 수 있을 것입니다. 결론적으로, 이 전략은 투자자들에게 '새로운 알파(초과수익)'가 아닌, 불확실성의 시대에 자산을 지켜낼 수 있는 '새로운 방패'를 제공한다는 점에서 그 의의가 매우 크다고 할 수 있습니다.
2025.07.17 - [systrader79 칼럼/실전 투자 전략] - 시니어론을 이용한 초단기 모멘텀 전략
시니어론을 이용한 초단기 모멘텀 전략
"만약 차트 위에 그려진 단 두 개의 선만으로 시장의 타이밍을 완벽하게 예측하고, 안정적인 수익을 거둘 수 있다면 어떨까?" 모든 투자자가 한 번쯤 꿈꿔봤을 법한 이야기입니다. 복잡한 경제
stock79.tistory.com
2025.07.17 - [systrader79 칼럼/실전 투자 전략] - 계절성을 이용한 기발한 ETF 선취 매매 전략, 결과는?
계절성을 이용한 기발한 ETF 선취 매매 전략, 결과는?
투자의 세계에는 오랫동안 전해져 내려오는 격언과 같은 시장의 이상 현상(Anomaly)들이 존재합니다. "5월에는 팔고 떠나라(Sell in May and Go Away)"와 같이 특정 시기에 주가가 오르거나 내리는 경향을
stock79.tistory.com
너무나도 중요한 소식 블로그 (클릭)
너무나도 중요한 소식 ebook (클릭)
너무나도 중요한 소식
gospel79.netlify.app
한 고대 문서 이야기
한 고대 문서가 있습니다. 1. 이 문서는 B.C. 1,500년 부터 A.D 100년까지 약 1,600 여 년 동안 기록되었습니다. 2. 이 문서의 저자는 약 40 명입니다. 3. 이 문서의 고대 사본은 25,000 개가 넘으나, 사본간
gospel79.tistory.com

유튜브 프리미엄 월 1만원 할인받고 월 4000원에 이용하는 방법
올해 5월부터 월 8000원 정도이던 유튜브 프리미엄 요금이 15000원 정도로 인상됩니다. 각종 OTT 서비스, ChatGPT 같은 서비스들이 늘어나다보니 이런 거 몇 개만 이용하더라도 월 이용요금이 5만원을
stock79.tistory.com
1. 네이버 카페 '실전주식투자연구소' 로 오시면, 본 블로그의 모든 내용을 카테고리별로 정렬하여 순서대로 확인하실 수 있고, 다양한 실전 투자 정보도 얻을 수 있습니다~
2. 자타가 공인하는 주식 단기 시스템 트레이딩의 최고 전략가, '닥터 퀀트의 단기 트레이딩 강좌'가 뉴지스탁에서 진행중입니다. 닥터 퀀트의 강좌에서는 그동안 공개하지 않았던 무려 50개 이상의 실전 트레이딩 전략과 주기적인 업데이트 강의가 제공됩니다~


4. 여러분의 인생이 걸린 너무나도 중요한 소식 ----> 여기를 클릭하세요!
'systrader79 칼럼 > 실전 투자 전략' 카테고리의 다른 글
| 기술적 분석의 새로운 지평, 이동평균선 괴리도가 주식 시장을 예측하는가? (3) | 2025.07.17 |
|---|---|
| 프레드 피아드의 연간 계절성 전략 - 특정 국가 투자의 마법 (7) | 2025.07.17 |
| 계절성을 이용한 기발한 ETF 선취 매매 전략, 결과는? (0) | 2025.07.17 |
| 시니어론을 이용한 초단기 모멘텀 전략 (1) | 2025.07.17 |
| 럼버-골드 비율 전략 (2) | 2025.07.17 |
| 하루 1~2시간 데이트레이딩으로 대기업 연봉 버는 투자법 (0) | 2025.01.06 |
| 극강의 안정성을 자랑하는 Dynamic TDF 전략 (0) | 2024.11.23 |
| 환노출을 이용한 dynamic permanent portfolio 전략 (1) | 2024.11.23 |


댓글